


Nuovo Testo Unico IVA – D. Lgs. 10/2026
A partire dal periodo d’imposta 2027, la disciplina IVA sarà raccolta e riordinata nel D.Lgs. 19 gennaio 2026, n. 10, pubblicato nella Gazzetta Ufficiale del 30 gennaio 2026.
Il decreto introduce il nuovo Testo unico dell’IVA, articolato in 171 articoli, che acquisterà efficacia dal 1° gennaio 2027.
Fino al 31 dicembre 2026 continueranno invece a trovare applicazione, in via generale, le disposizioni IVA attualmente vigenti.
1. Testo unico IVA: riordino della normativa vigente
L’elemento centrale della riforma è rappresentato dalla riunificazione in un unico testo normativo di disposizioni che, fino ad oggi, risultano distribuite tra diverse fonti, tra cui:
- il D.P.R. 633/1972, che contiene la disciplina generale dell’IVA;
- il D.L. 331/1993, con particolare riferimento alle operazioni intracomunitarie;
- il D.Lgs. 127/2015, relativo alla fatturazione elettronica e alla trasmissione telematica dei corrispettivi;
- ulteriori disposizioni speciali concernenti l’imposta sul valore aggiunto, tra cui quelle relative agli esportatori abituali e alle dichiarazioni d’intento (art. 1 del D.L. 29 dicembre 1983, n. 746), all’acconto IVA (art. 6 della L. 29 dicembre 1990, n. 405) e al regime del margine per i beni usati, gli oggetti d’arte, di antiquariato e da collezione (artt. 36 e seguenti del D.L. 23 febbraio 1995, n. 41).
L’intervento assume quindi una natura prevalentemente compilativa e sistematica: le disposizioni già vigenti vengono riordinate, coordinate e inserite in un quadro normativo unitario, senza determinare, in linea generale, modifiche alle aliquote, ai presupposti applicativi dell’imposta o agli ordinari adempimenti IVA.
2. Nuova numerazione degli articoli
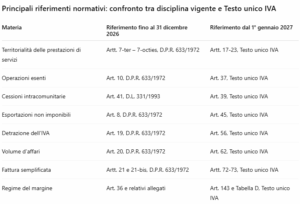
Dal 1° gennaio 2027 numerosi riferimenti normativi in materia di IVA saranno rinumerati.
Il passaggio al Testo unico IVA, applicabile dal 1° gennaio 2027, non comporta di per sé una riforma della disciplina sostanziale: riordina le disposizioni vigenti e aggiorna i riferimenti normativi, ferme restando le modifiche di coordinamento e quelle introdotte da specifici provvedimenti.
Sarà quindi necessario aggiornare i richiami normativi utilizzati, tra l’altro, in fatture e procedure interne.
3. Impatto operativo del nuovo Testo unico IVA
L’applicazione del nuovo Testo unico IVA richiederà un’attività di adeguamento soprattutto sul piano organizzativo, documentale e informatico.
In particolare, sarà opportuno:
- aggiornare nei software gestionali, nei modelli contrattuali, nelle procedure interne e nella documentazione fiscale i riferimenti normativi interessati dalla nuova numerazione;
- verificare con il fornitore del software l’aggiornamento dei codici IVA, dei richiami normativi e degli automatismi documentali utilizzati nelle fatture e negli altri documenti fiscali;
- rivedere manuali operativi e check-list IVA e aggiornare il personale amministrativo e contabile, con particolare attenzione alle principali aree operative, quali fatturazione, esportazioni, operazioni intra-UE e detrazione dell’imposta;
- verificare, per le operazioni a cavallo tra il 2026 e il 2027, la disciplina applicabile e gli eventuali effetti delle disposizioni transitorie e di coordinamento.